
Alvaro Castro tiene una regla que construyó a lo largo de veinte años de desarrollo inmobiliario en el corredor norte del Gran Buenos Aires: desconfiar de los momentos que el mercado describe como perfectos. Los mercados perfectos no existen.
Existen mercados con más oportunidades que riesgos y mercados con más riesgos que oportunidades. Y en su lectura, el mercado inmobiliario argentino de 2026 es el primero: un momento con más oportunidades genuinas que riesgos reales, en un contexto macroeconómico que tiene fragilidades pero que muestra señales de estabilización que el país no exhibía con esta consistencia desde 2016. Eso no es una garantía. Es un punto de partida más sólido que el que existía en cualquier otro momento de los últimos diez años.
Los datos respaldan esa lectura con una claridad que el análisis sectorial confirma desde distintas fuentes. Después de la fuerte recuperación de 2025 —impulsada por la derogación de la Ley de Alquileres, el regreso de los créditos hipotecarios UVA y la estabilización del tipo de cambio— el mercado entró en 2026 en una fase de consolidación moderada que BBVA Research describe con precisión: escenario con oportunidades para estrategias de inversión segmentadas y con foco territorial.
Los precios de venta en zonas premium del GBA Norte subieron entre un 5% y un 8% interanual en dólares. La rentabilidad bruta de alquiler se ubica en torno al 5,8% anual, una de las más altas de los últimos doce años. Y el riesgo país bajó lo suficiente como para que analistas europeos empezaran a publicar estudios sobre si Argentina vuelve a ser una opción para el capital institucional global.
Lo que cambió estructuralmente y por qué importa, según Alvaro Castro
El mercado inmobiliario argentino atravesó entre 2024 y 2026 tres cambios estructurales que el análisis de corto plazo tiende a subestimar porque los compara con el boom de 2021 o con la crisis de 2018, y ninguna de esas comparaciones es la correcta.
El primero es la derogación de la Ley de Alquileres. El resultado inmediato fue un aumento del 170% en los listados de alquiler disponibles —lo que aportó equilibrio al mercado y hizo que la actividad de alquiler sea más previsible— y la recuperación de la rentabilidad bruta a niveles que hacen del ladrillo como activo de renta una alternativa competitiva frente a los instrumentos financieros disponibles.
El propietario que en 2022 sacó su propiedad del mercado de alquiler porque la Ley de Alquileres le impedía actualizar el precio y le limitaba la capacidad de recuperar la unidad volvió al mercado. Y el inversor que había dejado de comprar para alquilar porque los números no cerraban empezó a volver a comprar.
El segundo es el regreso del crédito hipotecario. Con tasas que van desde el 3,5% del Banco Nación para clientes con acreditación de haberes hasta el 7,5% de los bancos privados más competitivos, el crédito hipotecario en Argentina en 2026 es más accesible que en cualquier momento desde 2018. El ratio hipotecas/escrituras superó el 15% en el mejor momento del ciclo reciente, el nivel más alto en ocho años.
Eso no resuelve el acceso para todos los perfiles de comprador —especialmente para los que no tienen ingresos formales en blanco— pero expande el universo de compradores potenciales de manera significativa.
El tercero es la estabilización macroeconómica. Con inflación convergiendo hacia el 2% mensual, tipo de cambio más predecible y riesgo país en descenso, la planificación de largo plazo volvió a ser posible para el sector inmobiliario de una manera que la volatilidad de los últimos años no permitía. El desarrollador que no podía comprometerse a un precio de preventa en dólares porque no sabía cuánto iba a costar la mano de obra en dieciocho meses hoy tiene más certidumbre. El comprador que no podía planificar sus cuotas en pesos hoy tiene más previsibilidad. Eso no es perfecto. Pero es sustancialmente mejor que lo que existía.
Por qué el corredor norte lidera la recuperación
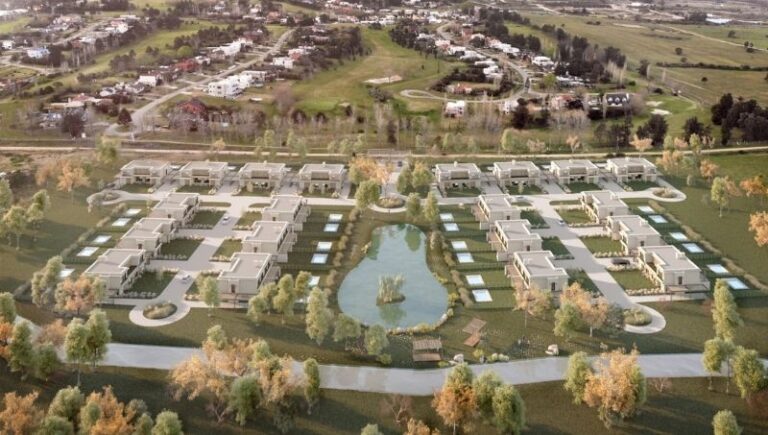
Dentro del mapa inmobiliario argentino de 2026, el corredor norte del GBA lidera la recuperación con una consistencia que el análisis sectorial confirma desde distintos ángulos. Pilar cerró 2025 con el mayor alza interanual en el precio de venta de casas en dólares de todo el GBA: 17,4%. El submercado industrial-logístico del corredor norte —con alta ocupación, vacancia acotada y mayor previsibilidad— se posicionó como el activo más resiliente del sector según el informe de BBVA Research. Y el capital institucional global empezó a mirar el corredor norte con la atención que el territorio merecía pero que la inestabilidad crónica del país no permitía materializar.
Alvaro Castro, director de Banco de Tierras y Bank of Assets, identifica en esa convergencia —estabilización macroeconómica, crédito que vuelve, capital institucional que llega y demanda estructural que nunca desapareció del todo— el contexto más favorable que el corredor norte tuvo para el desarrollo inmobiliario en los últimos veinte años. No porque todos los problemas estén resueltos. Sino porque la dirección es correcta y la velocidad de las reformas, aunque insuficiente para el sector, es mayor que en cualquier ciclo anterior de estabilización argentina.
Los riesgos que el entusiasmo tiende a ignorar
Alvaro Castro no es un optimista acrítico. Veinte años de desarrollo en un mercado con la historia económica de Argentina le dieron la perspectiva necesaria para identificar los riesgos que el momento favorable tiende a ocultar.
El primero es la continuidad política: las reformas que sostienen la estabilización actual dependen de una coalición política que enfrenta sus propias tensiones y que en 2027 debe renovar su mandato en un proceso electoral incierto. El riesgo de reversión de las reformas —aunque menor que en ciclos anteriores— no es cero.
El segundo es el costo de construcción en máximos históricos en dólares. Con el metro cuadrado vendible costando más de 1.900 dólares según Reporte Inmobiliario, la ecuación del desarrollador que quiere construir y vender a precios que el mercado convalida es más ajustada que en cualquier momento reciente. Eso no impide el desarrollo. Lo hace más selectivo: solo los proyectos con tierra a precio favorable, diseño eficiente y producto alineado con la demanda real cierran con los márgenes que justifican la inversión.
El tercero es la brecha de crédito: el sistema financiero argentino todavía no ofrece crédito hipotecario a la escala y con la flexibilidad que el mercado necesita para capturar a todos los compradores potenciales. Esa brecha se está cerrando, pero más lentamente de lo que el sector quiere.
Con esos riesgos sobre la mesa y las oportunidades que el momento ofrece, la lectura de Alvaro Castro para el inversor del corredor norte en 2026 es la misma que aplicó en cada ciclo favorable de los últimos veinte años: entrar con criterio, elegir bien el territorio y el producto, y no depender de que las condiciones actuales se mantengan perfectamente durante toda la duración de la inversión.
Los que hicieron eso en los momentos equivalentes de los ciclos anteriores —en 2003, en 2011, en 2016— hoy tienen las propiedades mejor valorizadas del corredor. Y los que esperaron a que todo estuviera perfectamente alineado todavía están esperando.