
Hay una forma clásica de quedar pegado en un escándalo diplomático sin haber roto ninguna regla: hacer negocios con las dos partes al mismo tiempo y esperar que nadie cruce los datos. A Bluewater Energy Services, la compañía neerlandesa que diseña sistemas flotantes de producción y sistemas de amarre para la industria petrolera, le salió mal ese cálculo.
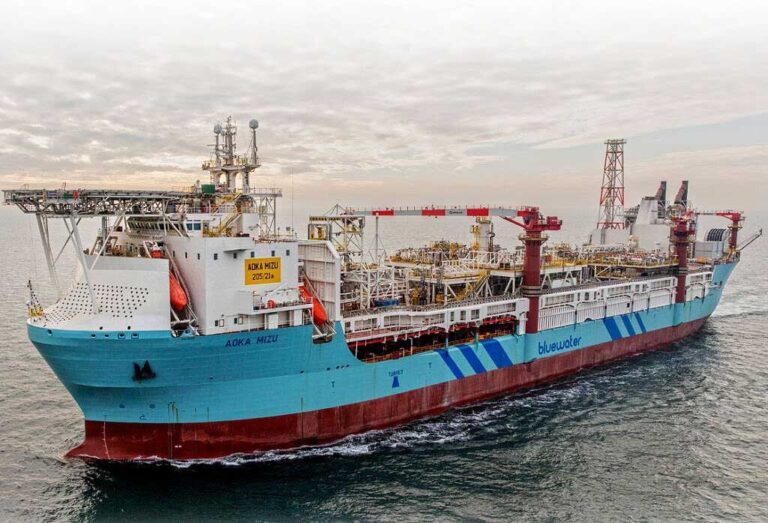
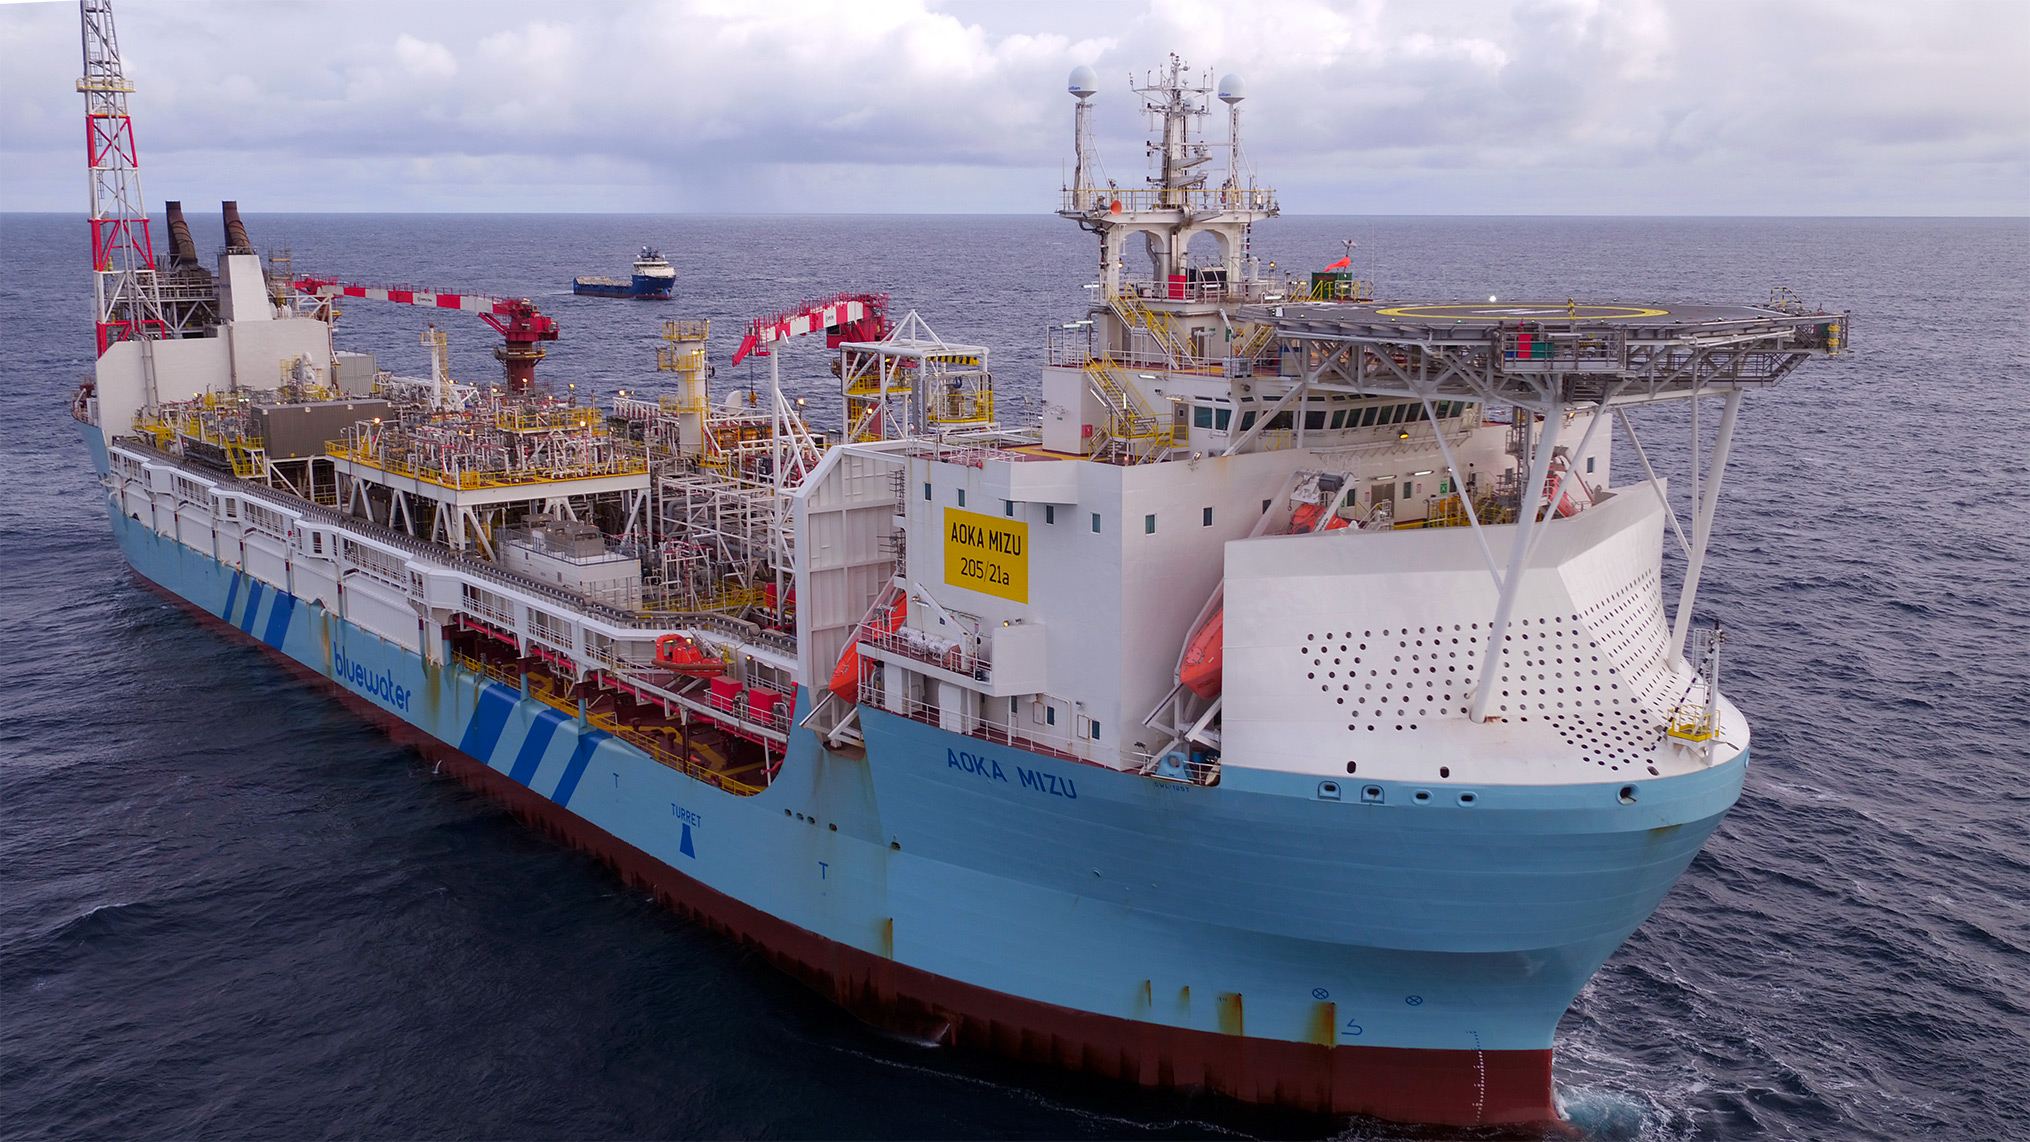
Bluewater es dueña del buque Aoka Mizu, la plataforma que Navitas Petroleum va a usar para arrancar la producción de crudo en Sea Lion, el yacimiento a 220 kilómetros al norte de Malvinas que Milei calificó como amenaza a los intereses estratégicos del país en su cadena nacional del jueves. Pero la misma empresa fabricó también las dos monoboyas que va a usar el Vaca Muerta Oleoducto Sur, el proyecto insignia de YPF y otras seis petroleras para exportar crudo desde Río Negro. Dos proyectos que compiten por la misma torta de inversión y de relato político, con el mismo proveedor de espaldas a ambos.
Un contrato firmado antes, uno vigente después
En VMOS se apuraron a aclarar que el contrato de las boyas se firmó el 12 de junio de 2025, cuando —según su propia versión— Bluewater «no mantenía relación alguna con empresas vinculadas al proyecto Sea Lion». Es probablemente cierto: el acuerdo entre Bluewater y Navitas para el alquiler del Aoka Mizu recién se hizo público en febrero de este año, en un comunicado a la bolsa de Oslo.
El problema es que el contrato de VMOS con Bluewater seguía técnicamente vigente cuando esta última firmó el acuerdo por Sea Lion. Es decir, hubo superposición temporal entre ambos vínculos, más allá de quién firmó primero. Ni la ley vigente ni el decreto reglamentario de esta semana resuelven con claridad si eso constituye una infracción, pero alcanza para instalar la pregunta incómoda: ¿VMOS debería haberse enterado antes de con quién más estaba trabajando su proveedor de boyas?
La ley que ahora sí mira a los proveedores como Bluewater
Hasta el jueves, la ley 26.659 —sancionada en 2011 para castigar actividades hidrocarburíferas no autorizadas en la plataforma continental— apuntaba a las operadoras. Así cayeron Rockhopper Exploration, inhabilitada por 20 años en 2013, y Navitas, sancionada en 2022 y que hoy igual controla el 65% de Sea Lion pese a esa inhabilitación. Una sanción que no sanciona demasiado, dato no menor para entender cuánto vale en la práctica el nuevo decreto.
El decreto firmado esta semana extiende ahora el régimen a «accionistas, directores y proveedores» de las empresas ya sancionadas, con penas de entre cinco y 20 años de inhabilitación. Bluewater podría entrar ahí, aunque no figuró en la primera tanda de 45 sancionados que difundió el Gobierno ni en la lista de 180 empresas notificadas que confirmó el canciller Pablo Quirno. La compañía tampoco aparece en el comunicado de 2021 en el que la Cancillería había mandado notas de desaliento a Navitas y a Chrysaor Holdings.
Trump «revisa» su postura sobre Malvinas y usa a Londres de garantía
Milei manda la señal, la letra chica define el resto
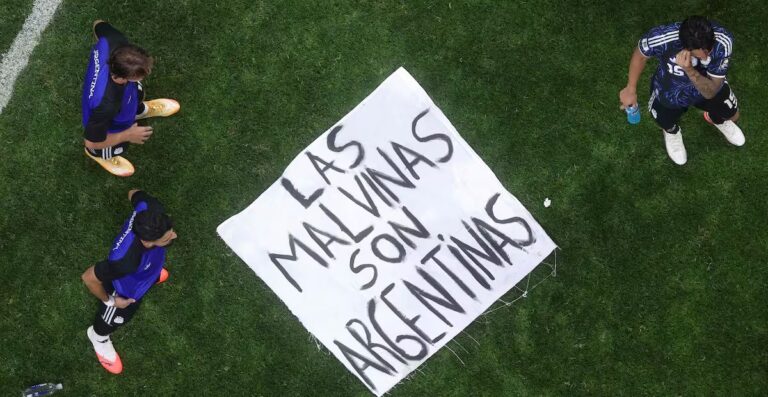
El timing político es el que le da color a todo esto. La cadena nacional llegó después de que Trump insinuara que Estados Unidos podría revisar su histórico apoyo a Gran Bretaña en la disputa por las islas, y en pleno recalentamiento del vínculo bilateral tras la eliminación de Inglaterra a manos de la selección en el Mundial y la bandera de «Las Malvinas son argentinas» que mostraron los jugadores. Un combo perfecto para una cadena nacional de 20 minutos con vocación de gesto fuerte.
Pero el decreto no crea sanciones nuevas: reglamenta una ley que ya existía y that ya se había usado, con resultados más simbólicos que efectivos si el principal sancionado sigue operando dos tercios del proyecto. Lo que sí cambia es el radio de alcance, y ahí es donde Bluewater pasa de dato de color a protagonista involuntario.
El negocio, mientras tanto, sigue
Más allá del round diplomático, la pregunta de fondo es si a alguien todavía le cierran los números de meterse en Malvinas. Perforar un pozo en Vaca Muerta cuesta entre 10 y 20 millones de dólares; uno offshore como los que exige Sea Lion, entre 70 y 140 millones, con la mayoría de los desarrollos más cerca del techo que del piso. La lejanía y la disputa territorial multiplican los costos hasta catorce veces respecto del shale argentino.
El economista Daniel Montamat, ex secretario de Energía y ex presidente de YPF, lo resumió sin vueltas: «Como vienen dados los precios internacionales, que ya son muy fluctuantes, si bajan y suben los costos, por lejanía, zona de conflicto, no hay renta para apropiar y repartir. La explotación se vuelve no rentable». El Brent cerró el viernes cerca de los 95 dólares, después de haber tocado los 70 a mediados de año y de que los futuros llegaran a proyectar apenas 55 dólares antes de la tregua entre Estados Unidos e Irán.
Con esa volatilidad, la posición negociadora dura que adoptó el Gobierno tiene, según Montamat, tanto de convicción soberana como de cálculo económico. Bluewater, mientras tanto, ya hizo los dos negocios: cobra por el buque que va camino a Malvinas y ya cobró por las boyas que llegan a Río Negro. El resto —sanciones, decretos, cadenas nacionales— es la parte que decide la política, no el mercado.